Otonomi Kanalın Kenarında Duruyor
Kuruluşların %98'i yapay zekâ kullanıyor, yalnızca %15'i onu uçtan uca çözüme dönüştürebiliyor. Talkdesk'in 2026 CXA raporundan notlar.
Talkdesk 25 Ağustos 2026’da bir rapor yayımladı: The State of Agentic Automation in CX. Temeldeki saha çalışması NewtonX tarafından Nisan 2026’da yürütülmüş: Kuzey Amerika, EMEA, LATAM ve APAC’ta 252 CX, BT, operasyon ve yapay zekâ stratejisi lideriyle. Ama bulgular ortaya ancak Ağustos 2026’da çıktı; yani elimizdeki hem taze hem de dört aylık bir fotoğraf aynı anda. Raporu okurken bir yerde durdum. Katılımcıların %98’i müşteri deneyiminde en az bir yapay zekâ türü kullanıyor. Ajan tabanlı yapay zekâyı departmanlar arası orkestrasyonla birleştirebilenlerin oranıysa %15.
Bu iki rakamın arasındaki boşluk, sektörün son iki yılını fazlasıyla iyi özetliyor.
Haziran 2026’da Forrester’ın ajan tabanlı yapay zekâ raporunu ele aldığım yazıda benzer bir tabloya bakmıştık: benimseme yaygın, ölçek nadir. Talkdesk’in eklediği şey, “ölçek”in operasyonel karşılığını tarif etmesi. Rapor buna CXA diyor — Customer Experience Automation. Bir ürün kategorisi olarak değil, yapay zekâ ajanlarının, insan çalışanların, verinin, bilgi tabanının, iş akışlarının ve yönetişimin tek bir düzende çalıştığı bir işletim modeli olarak. Terminoloji kulağa danışmanlık jargonu gibi gelebilir; ama raporun verisi bu ayrımı gerçekten taşıyor.
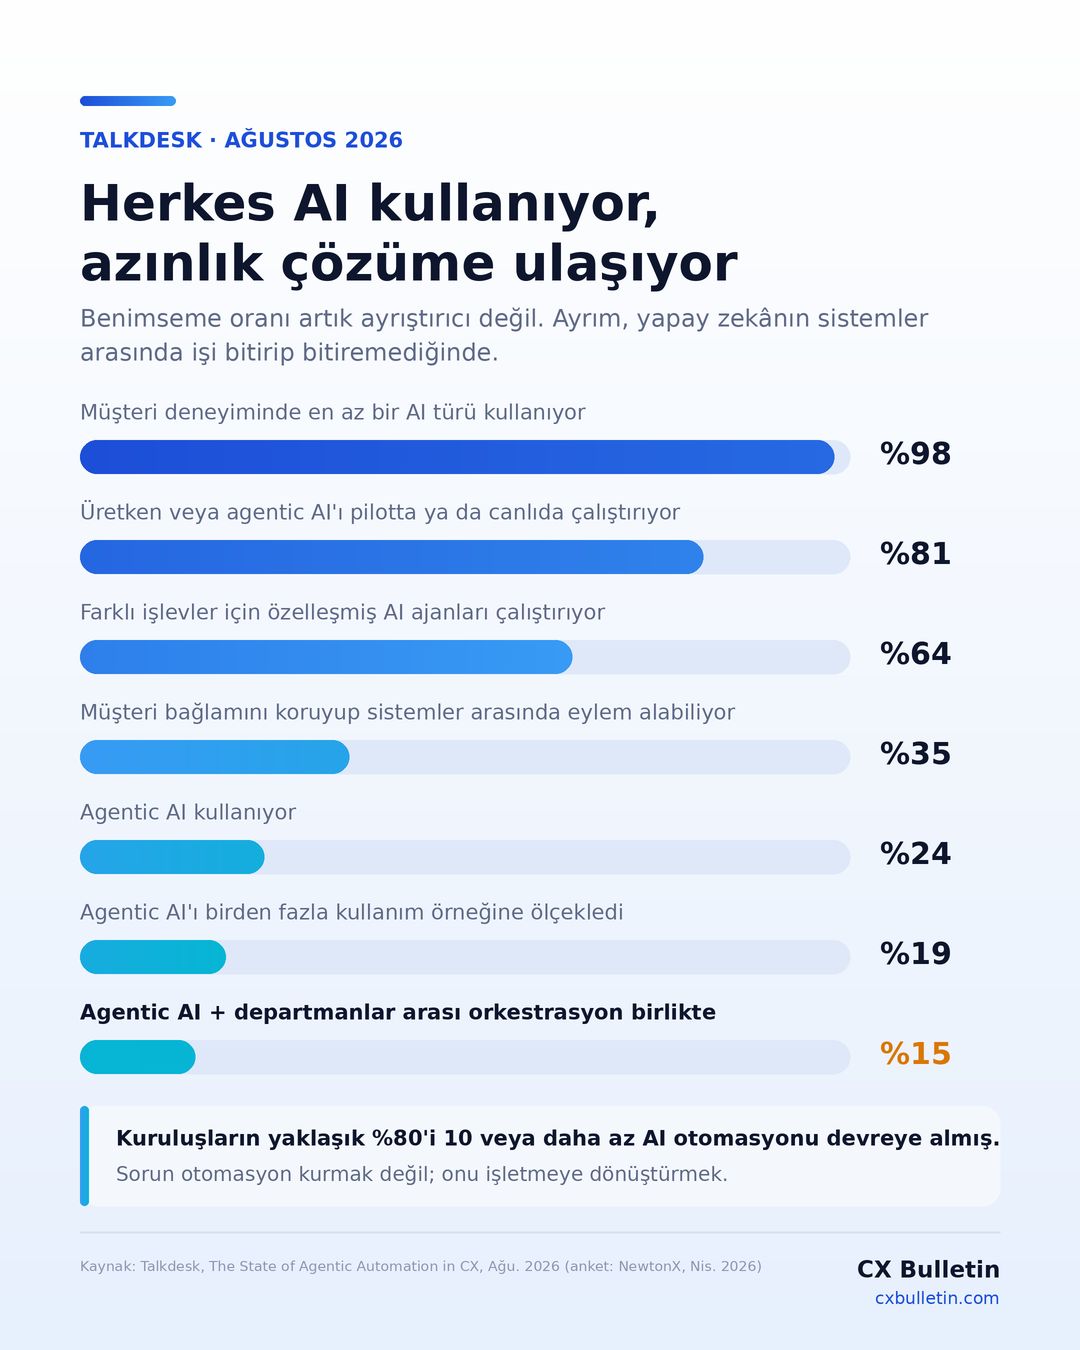
Benimseme oranı artık ayrıştırıcı değil. Kaynak: Talkdesk, The State of Agentic Automation in CX, Ağu. 2026 (anket: NewtonX, Nis. 2026) · Grafik: CX Bulletin
Yönlendirmek ile çözmek arasındaki mesafe
Kuruluşların üçte ikisi (%64) farklı işlevler için özelleşmiş yapay zekâ ajanları çalıştırıyor: kimlik doğrulama için biri, faturalama için bir başkası, teknik destek için üçüncüsü. Dışarıdan bakınca bu orkestrasyona benziyor. Ama her devir teslimde müşterinin bağlamı ve hafızası sıfırdan kuruluyorsa, ortada koordinasyon değil yönlendirme var.
Veri bunu doğruluyor. Müşteri bağlamını koruyup sistemler arasında eylem alabilen, yani talebi gerçekten kapatabilen bir yapay zekâsı olduğunu söyleyenlerin oranı %35. Proaktif hizmet telafisi yapabilen %30, günlerce süren kalıcı iş akışlarını yürütebilen %23. Aşağı indikçe daralıyor.
Türkiye’de bunun karşılığını bulmak zor değil. Bir operatörün mobil uygulamasında fatura itirazı açtığınızda karşınıza çıkan asistan, sizi doğru kuyruğa yönlendirmekte gerçekten iyi olabilir. Ama itirazı kapatmak için tahsilat sistemine, CRM’e ve kampanya kayıtlarına aynı anda dokunması gerekiyorsa, orada duruyor. Müşteri açısından bu ayrım teknik değil; iki ekran sonra aynı bilgiyi tekrar yazıp yazmadığıyla ölçülüyor.
Beş kademe, iki eşik
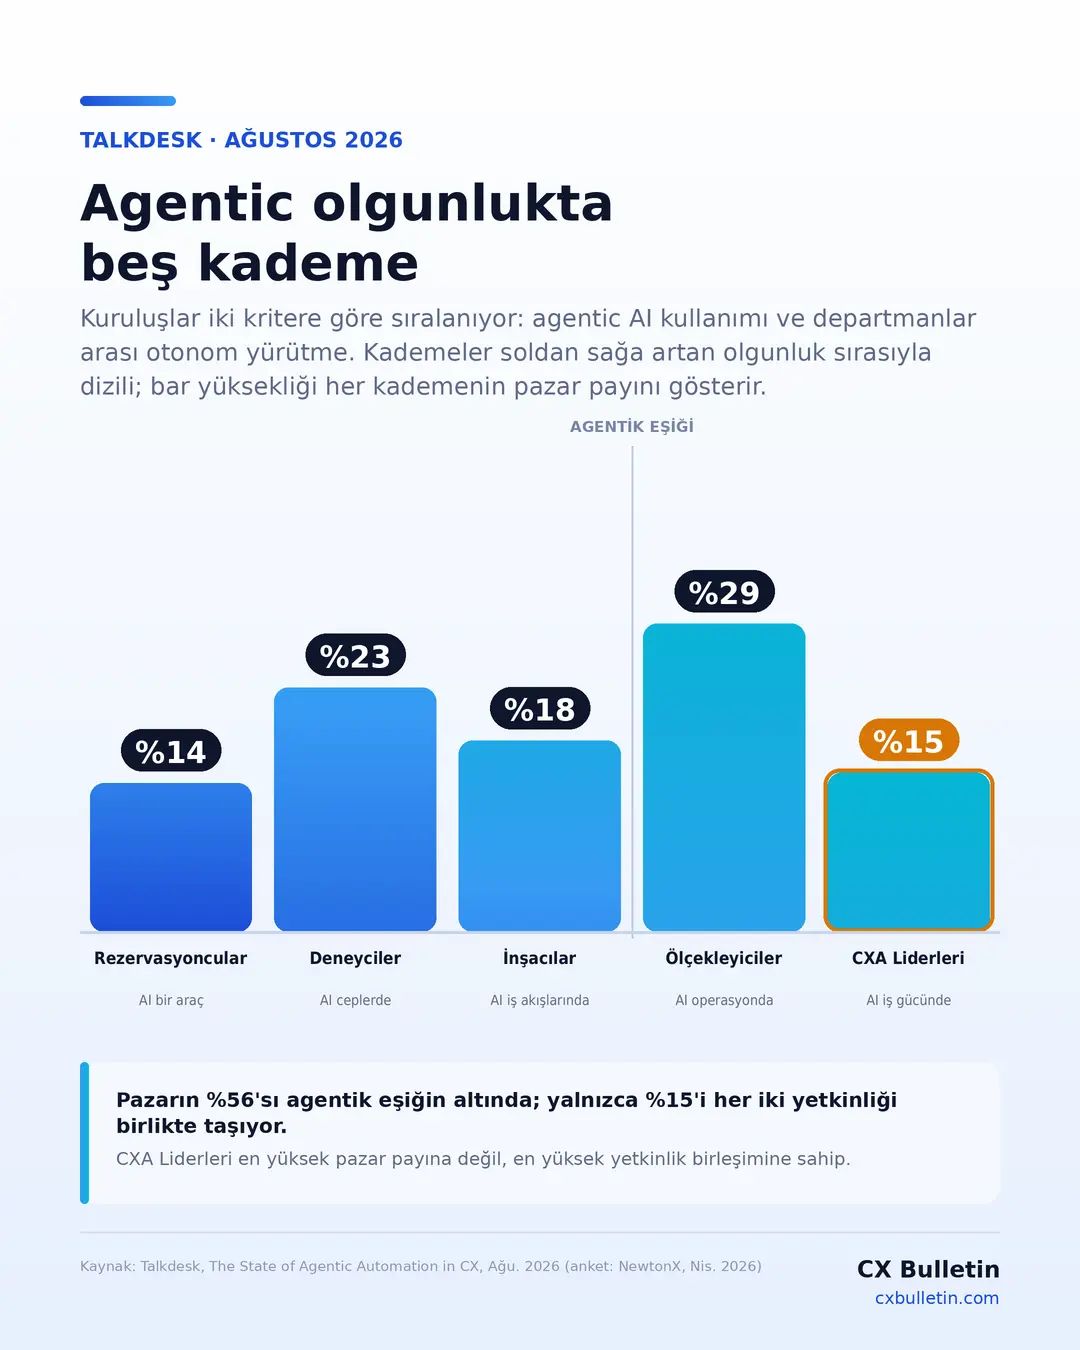
Rapor kuruluşları iki kritere göre sınıflandırıyor: ajan tabanlı yapay zekâ kullanıyor mu, ve departmanlar arası otonom yürütme yapabiliyor mu. Ortaya beş kademeli bir merdiven çıkıyor; ikisi de olanlar %15’lik CXA Liderleri, biri olanlar %29’luk Agentic Ölçekleyiciler, hiçbiri olmayan %56 ise altta üçe ayrılıyor.
Rapor, bu beş kademeyi bir sıralama olarak kuruyor — pazar payına göre değil, yeteneğe göre artan bir sıra. Kademe sırasındaki her adım bir öncekinden daha fazla otonomi taşıyor; ama o kademedeki kuruluş sayısı bu sırayı takip etmiyor. İnşacılar (%18), kendisinden bir alt basamaktaki Deneyciler’den (%23) daha az kalabalık örneğin, CXA Liderleri de (%15) bir alt basamaktaki Ölçekleyiciler’den (%29) daha az. Yetenek sırası ile kalabalığın büyüklüğü aynı çizgide ilerlemiyor.
Raporun ayrı bir kesiti de şirket büyüklüğüne bakıyor — bu, yukarıdaki beş basamaktan farklı bir eksen. Orada dikkatimi çeken şey, büyüklüğün merdivende yukarı çıkmayı garanti etmemesi. Büyük kurumlar daha çok otomasyon devreye alıyor (ortalama 8,8’e karşı 6,6), işlevsel ajan kullanımında açık ara öndeler (%76’ya karşı %52). Ama sonuç metriklerinde iki grup neredeyse eşitleniyor. Bütçe ölçek satın alıyor, olgunluk satın almıyor.
Engeller de büyüklüğe göre yer değiştiriyor. Büyük kurumlar en çok eski altyapıyı (%53) ve çalışanların iş güvencesi kaygısını (%46) işaret ediyor. Orta ölçekli şirketlerde ise yapay zekânın kararlarına duyulan güvensizlik (%57) ve yetkin insan eksikliği (%46) öne çıkıyor. Bunu Türkiye’ye taşıyınca ortaya iki farklı gündem çıkıyor: bir tarafta yıllar içinde katmanlanmış çekirdek sistemlerini ajan tabanlı bir katmana açmaya çalışan yerleşik kurumlar, diğer tarafta hızlı büyüyen ama bu işi kuracak ekibi henüz toplayamamış şirketler. İkisinin de yol haritası aynı olamaz.
Olgunluk gerçekten bir şey kazandırıyor mu?
Bu tür raporlarda en şüpheyle baktığım kısım burasıdır; çünkü “olgun olanlar daha iyi sonuç alıyor” cümlesi kolayca kendi kendini doğrulayan bir döngüye dönüşebiliyor. Yine de Talkdesk’in verisindeki mesafe küçümsenecek gibi değil.
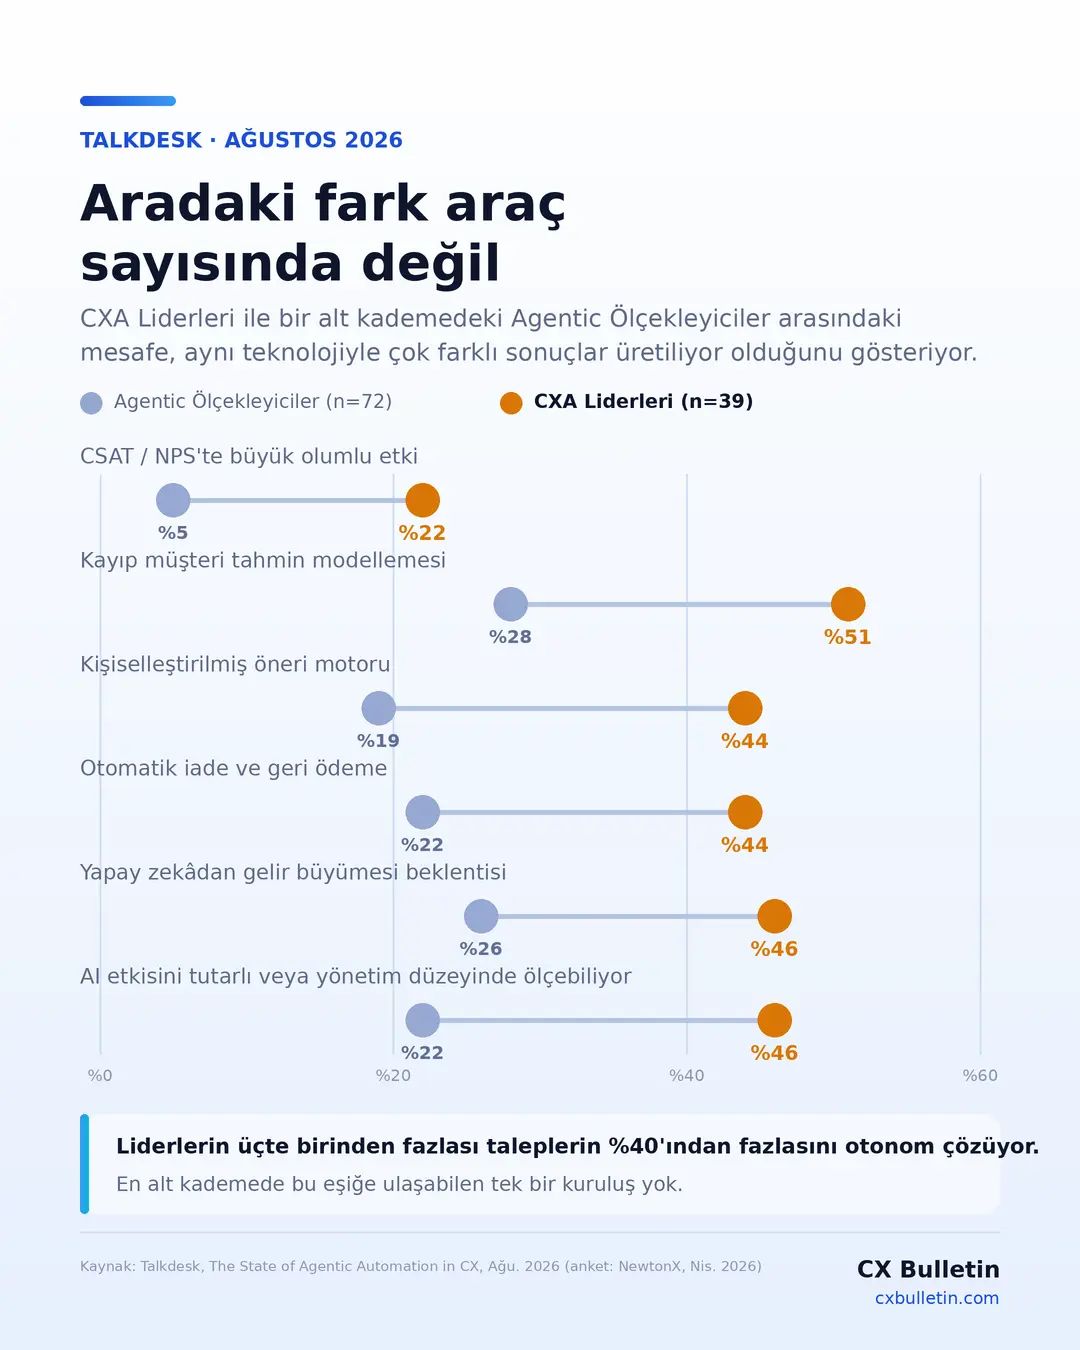
CXA Liderleri ile Agentic Ölçekleyicilerin CSAT, kayıp müşteri tahmini ve gelir metriklerindeki farkını gösteren karşılaştırma grafiği.
CSAT ve NPS’te büyük olumlu etki bildirenlerin oranı Liderlerde %22, hemen bir alt kademede %5. Kayıp müşteri tahmininde, kişiselleştirilmiş öneride, otomatik iade ve geri ödemede aradaki fark iki katına yakın. Liderlerin üçte birinden fazlası müşteri taleplerinin %40’ından fazlasını insan müdahalesi olmadan kapatıyor; en alt kademede bu eşiğe ulaşabilen tek bir kuruluş yok.
Buna karşılık raporun bence en dürüst bulgusu şu: Tüm katılımcıların yalnızca %5’i yapay zekânın iş sonuçlarına etkisini net biçimde ölçüp raporlayabiliyor. Yani otonomi konuşulan yerlerin çoğunda, otonominin ne kazandırdığı hâlâ ölçülmüyor. Jüri üyeliği yaptığım başvuru dosyalarında en sık gördüğüm boşluk da tam buydu: teknoloji anlatımı güçlü, kanıt tarafı zayıf. Ölçme bir raporlama detayı değil, olgunluğun kendi göstergesi.
Freni çeken şey model değil
Peki bu kadar kuruluş neden takılıp kalıyor? Rapor engelleri sıraladığında, listenin başında yapay zekânın yeteneğiyle ilgili tek bir başlık bile yok.
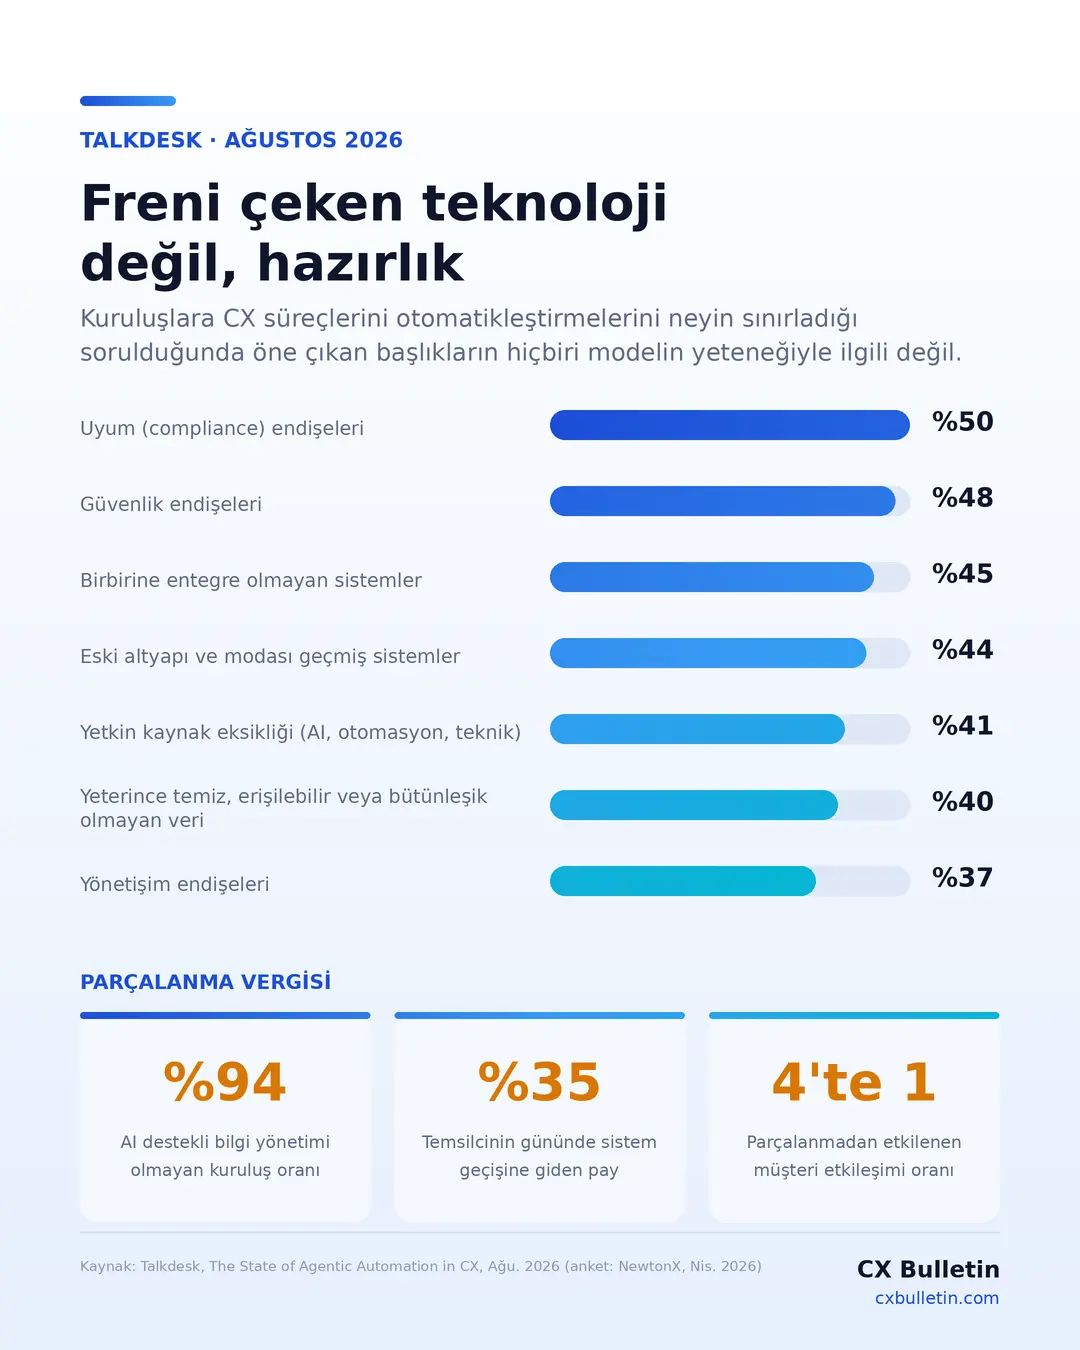
Listenin başında modelin yeteneğiyle ilgili tek bir başlık yok. Kaynak: Talkdesk, The State of Agentic Automation in CX, Ağu. 2026 (anket: NewtonX, Nis. 2026) · Grafik: CX Bulletin
Uyum, güvenlik, birbirine bağlanmayan sistemler, eski altyapı, yetkin insan, veri kalitesi, yönetişim. Hepsi kurumsal hazırlıkla ilgili. Ve raporun “parçalanma vergisi” dediği şey bu listenin faturası: En düşük olgunluktaki kuruluşlarda temsilciler gününün üçte birinden fazlasını sistemler arasında gezinerek geçiriyor, kuruluşların %94’ünde yapay zekâ destekli bilgi yönetimi yok, müşteri etkileşimlerinin yaklaşık dörtte biri eksik bağlam ve tekrar anlatmadan etkileniyor.
Buradaki bağ önemli. KOBİ’lerde teknoloji yorgunluğunu yazarken de aynı yere gelmiştim: kopuk araçlar önce çalışanı yorar, sonra müşteriye yansır. Ajan tabanlı yapay zekâ döneminde bu denklem sertleşiyor. Bir insanın verimli çalışamayacağı kadar parçalı bir ortamda, otonom bir ajan da güvenli ve tutarlı çalışamıyor. Ajan sadece daha hızlı takılıyor.
Bilgi yönetimi kısmı özellikle sessiz bir tehdit. Liderlerin %64’ünde bilgi ya iş akışının içine gömülü ya da yapay zekâ destekli; bir alt kademede bu oran %38. Bilgi işin yapıldığı yerde değilse, talebi çözen kişi — insan olsun, ajan olsun — bilgiyi aramak için işi durduruyor. Her duraklama müşterinin hissettiği bir gecikmeye dönüşüyor.
Hibrit iş gücü geliyor, giriş bileti güven
Raporun son bölümü, üzerinde en çok düşündüğüm kısım oldu. Katılımcıların %99’u insan-yapay zekâ hibrit iş gücünün faydalı olacağını söylüyor. Ama en yüksek endişe başlığı, yapay zekâ kararlarının kalitesine ve doğruluğuna duyulan güven (%52). Hatta CXA Liderlerinin %46’sı bunu hâlâ ilk sıradaki kaygı olarak işaretliyor. Yani en olgun grup bile insanı döngüde tutmayı bırakmış değil.
Yapay zekâ ajanı kullanan kuruluşların %57’si insan işinin daha karmaşık görevlere kaydığını söylüyor. Beşte bire yakını ajanları artık teknoloji değil, iş gücü olarak görüyor. Bu, kadro planlamasından performans yönetimine kadar birçok şeyin tanımını değiştirecek bir eşik. Müşteri deneyiminin görünmeyen kökünün çalışan deneyimi olduğunu yazarken kastettiğim de buydu: otonomiyi taşıyacak olan yapı, sonuçta insanların kurduğu yapı.
Geriye kalan soru
Önümüzdeki iki yılda kuruluşların %83’ü otonom çözüm oranının artmasını bekliyor; azalmasını bekleyen neredeyse yok. Yatırım başlıklarının hepsi de aynı yöne bakıyor: sistemler arası veri senkronizasyonu, proaktif iletişim, otomatik kalite yönetimi, kayıp müşteri tahmini.
Türkiye’deki CX ekipleri için soruyu şöyle daraltmak istiyorum. Önümüzdeki bir yılı ajan sayısını artırarak mı geçireceğiz, yoksa o ajanların üzerinde koşacağı zemini — bağlam, bilgi, yetki sınırları ve ölçüm — kurarak mı? Çünkü rapordaki %15’i diğerlerinden ayıran şey daha fazla araca sahip olmaları değil. Sahip oldukları araçların birbiriyle konuşabiliyor olması.
Bir sonraki kesişme noktası da burada olacak sanırım: “hangi ajanı aldınız” sorusunun yerini “ajanınız işi kimin adına, nereye kadar bitirebiliyor” sorusu aldığında.
Güncelleme notu (14 Ekim 2026): Bu yazının The CX Brief’e taşınması sırasında zaman ifadeleri güncellendi ve yazım düzeltmeleri yapıldı. Yazının içeriği ve görüşleri değişmedi.
Bu yazı ilk olarak 29 Ağustos 2026 tarihinde CX Bulletin'de yayımlandı.