Müşteri Uygulamayı Açıyor, Banka Ne Söylüyor?
Bain'in NPS Prism verisine göre bankalar deneyimde sınıfı geçti, etkileşimde kaldı. Türkiye'nin dolu mobil trafiği aynı soruyla yüz yüze.
Bankacılıkta müşteri deneyimi konuşulurken yıllarca aynı sorulara döndük: uygulama hızlı mı, para transferi kaç adımda bitiyor, şifre sıfırlamak neden bu kadar zahmetli. Bain & Company’nin 21 Eylül’de yayımladığı Customer Engagement Is Banking’s New Battleground infografiği, bu soruların en azından ABD’de büyük ölçüde cevaplandığını söylüyor. Ürünler ve dijital deneyim iyileştikçe bir bankanın rakiplerinden ayrışması zorlaşmış. Geriye kalan en belirgin açık alan etkileşim. Bain bunu, müşteriyle proaktif iletişim kurmak ve onun finansal iyiliğini gerçekten dert edindiğini göstermek diye tanımlıyor.
Veri, Bain’in sektör içi karşılaştırmalı ölçüm platformu NPS Prism’den geliyor; 2021’den bu yana her yıl on binlerce ABD’li banka müşterisiyle yapılan anketlere dayanıyor. Kısa bir çalışma ama her grafiği ayrı bir yazı açabilecek kadar dolu.
Karnede tek kırık not
İlk grafik, müşterilere bankalarının farklı alanlarda ihtiyaçlarını ne kadar karşıladığını soruyor. Deneyim ve marka tarafında tablo gayet iyi: müşterilerin %62 ile %65’i ihtiyacının karşılandığını, yalnızca %7’si karşılanmadığını söylüyor. Etkileşime gelince aynı müşteriler başka bir bankadan bahsediyormuş gibi konuşuyor. İhtiyacı karşılananların oranı %36’ya düşüyor, karşılanmadığını söyleyenler %41’e çıkıyor.
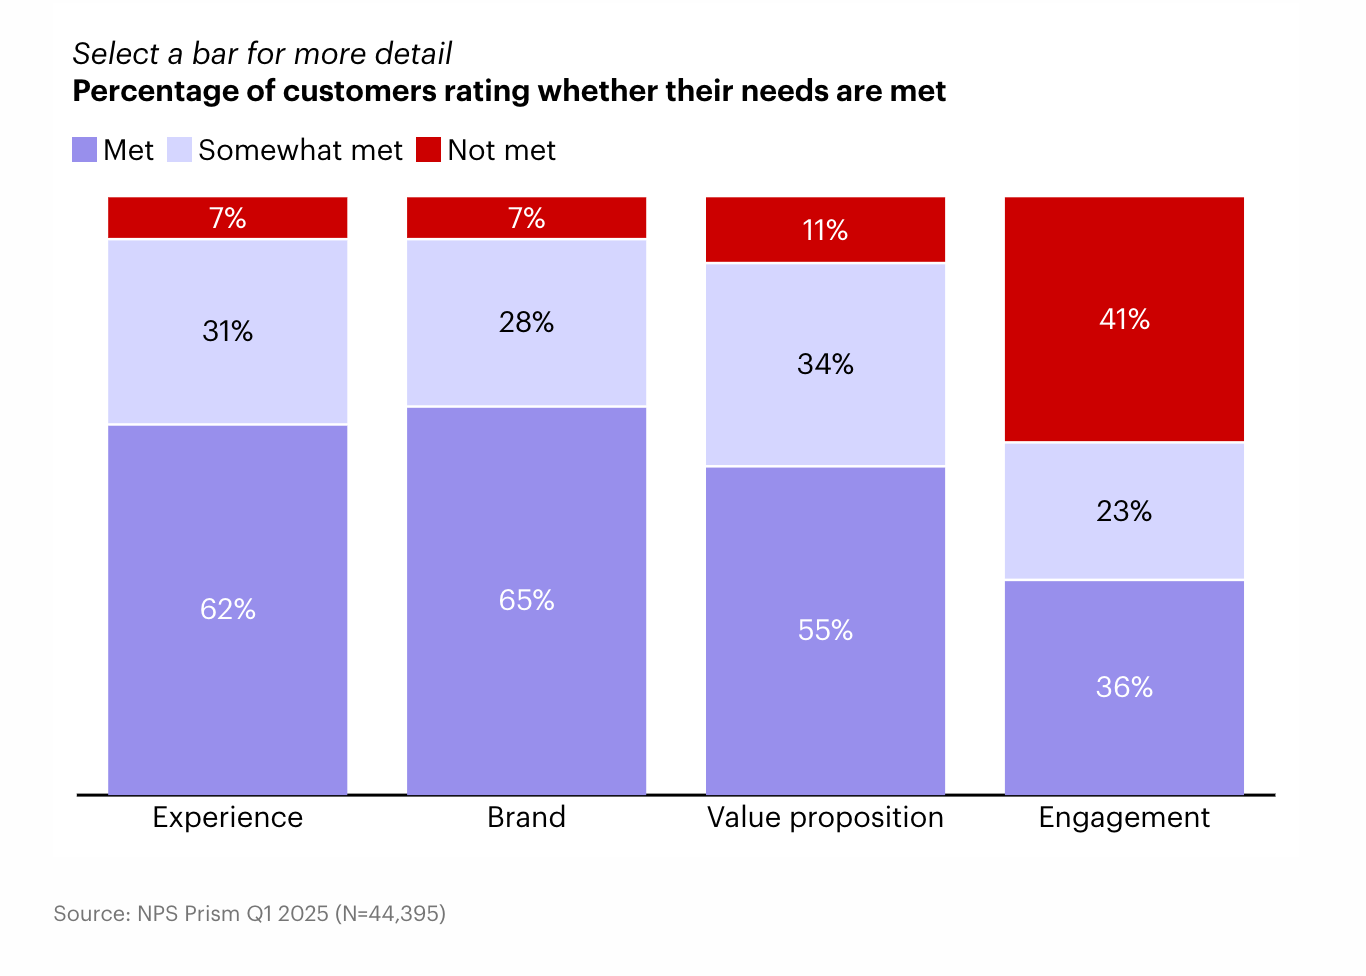
Etkileşim, müşterinin bankasına en düşük notu verdiği alan. Kaynak: Bain & Company, NPS Prism Q1 2025 (N=44.395).
Bankalar yıllardır en çok yatırımı deneyim tarafına yaptı ve karşılığını almış görünüyor. Müşterinin “benimle ilgilenmiyorsun” dediği alan ise bütçe tablosunda çoğu zaman kampanya yönetiminin altında duruyor, müşteri deneyiminin altında değil.
Sık uğrayan müşteri, daha bağlı müşteri
İkinci grafik 16 bankayı yan yana koyuyor. Müşterilerinin en az haftada bir uygulamaya ya da web sitesine uğrama oranı %24 ile %49 arasında değişiyor ve bu oran yükseldikçe etkileşim skoru da yükseliyor. Nedensellik konusunda temkinli olmak lazım; ilgilenildiğini hisseden müşteri daha sık uğruyor da olabilir. Yön hangisi olursa olsun, ikisi el ele yürüyor.
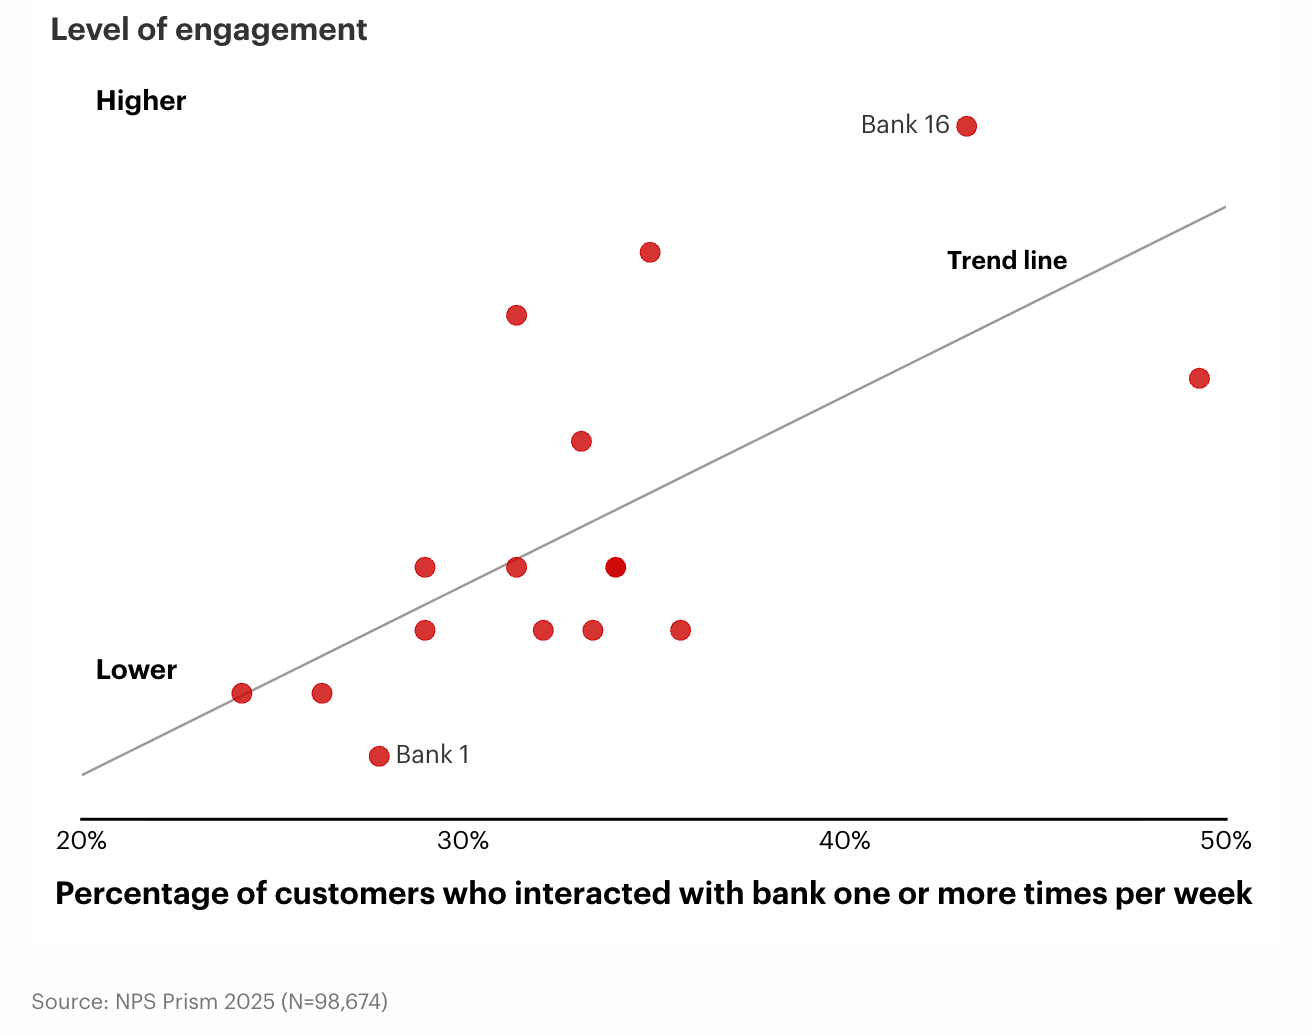
Haftada en az bir kez uğrayan müşteri oranı yükseldikçe etkileşim de artıyor. Kaynak: Bain & Company, NPS Prism 2025 (N=98.674).
Fatura ayda bir, bakiye her an
Beni en çok düşündüren kısım bu oldu. Bain etkileşimi ikiye ayırıyor: işlem için yapılan girişler ve müşterinin canı istediğinde yaptığı göz atmalar; bakiyeye bakmak, harcamaları incelemek, puanlarını takip etmek gibi. İşlemin doğal bir tavanı var, kimse uygulamayı daha sık açmak için kirayı iki kez ödemiyor. Göz atmanın ise sınırı yok.
2025 rakamları ayrımı çok net gösteriyor. Geleneksel banka grupları göz atmada %40 ile %58 arasında haftalık kullanıma ulaşırken, işlem tarafında %21 ile %31’de kalıyor. Dijital rakipler ikisinde de önde: %83 ve %37. Bankalar arası fark daha da çarpıcı. İşlem tarafında en düşük banka %19’da, en yüksek %41’de. Göz atmada aralık %29’dan %91’e uzanıyor.
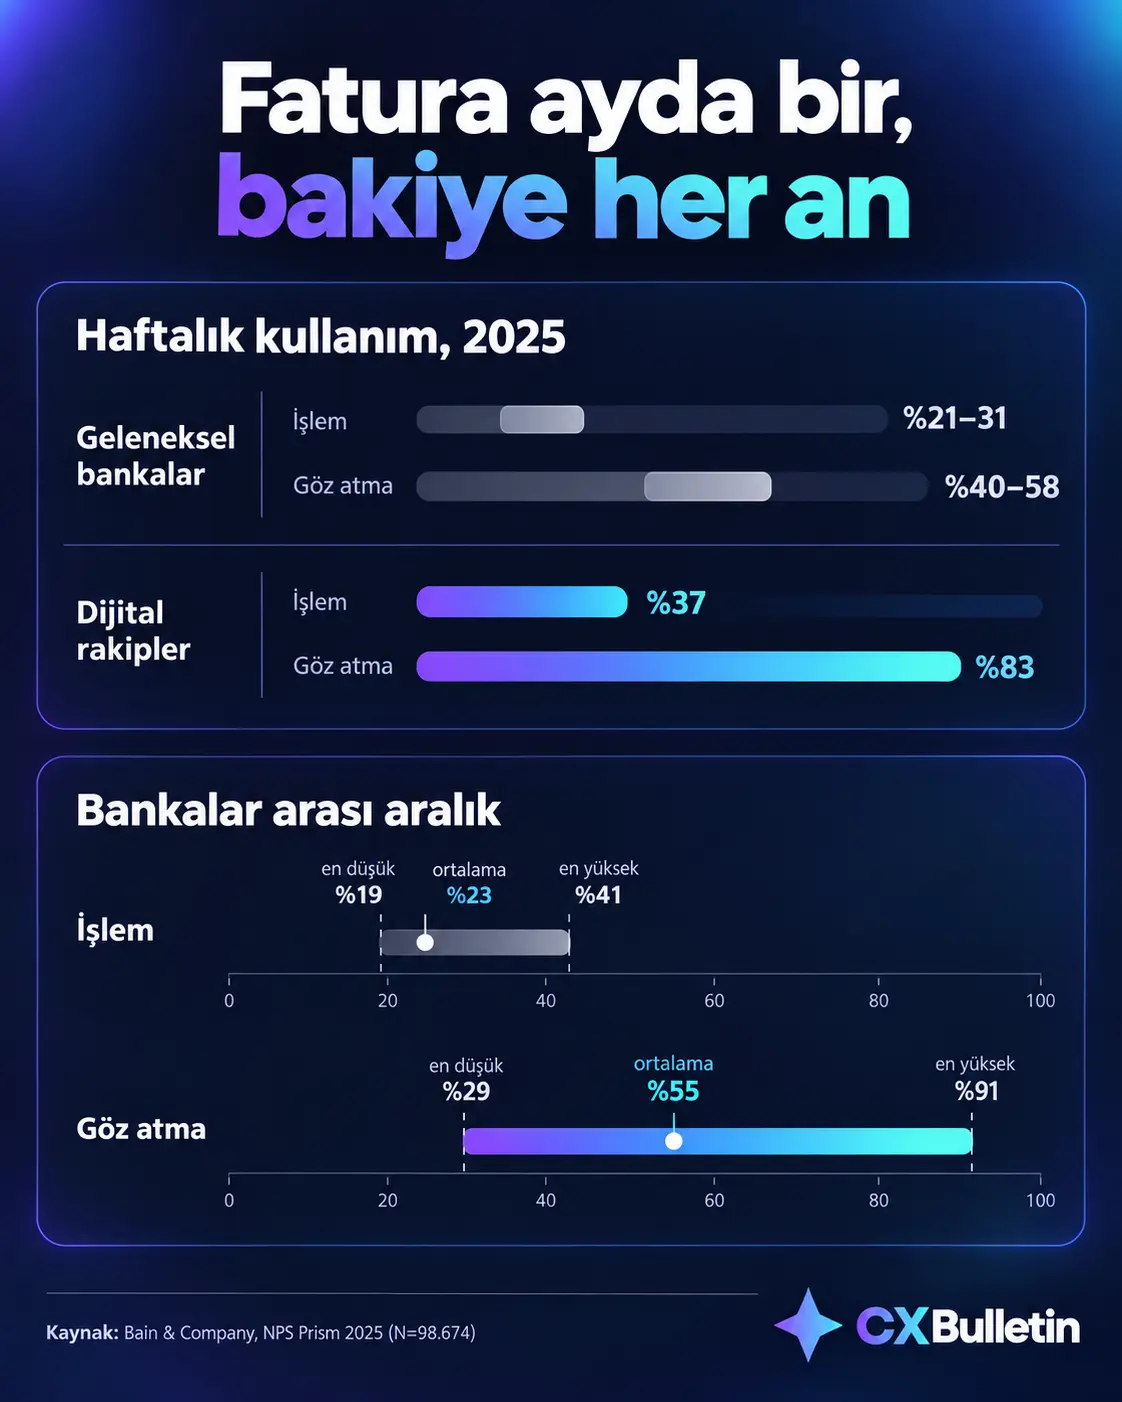
İşlemin tavanı var, göz atmanın yok. Veri: Bain & Company, NPS Prism 2025 (N=98.674); görselleştirme: CX Bulletin.
Rekabetin asıl sahnesi, müşteriyi sebepsiz yere geri getiren o küçük anlar. Bain’in işaret ettiği yol da buradan çıkıyor: kampanya takvimine göre çalışan tepkisel modeller yerine, müşteriye doğru anda işine yarayacak mesajı ileten ve yapay zekâyı merkeze alan yaklaşımlar. Bu bölümü okurken Şubat’ta yazdığım alışkanlık döngüsü ve sadakatin yeni oyun planı yazısının bankacılık versiyonunu okuyor gibi hissettim.
Türkiye’de trafik hazır, sohbet eksik
Veriyi Türkiye’ye taşıyınca ilginç bir tersine dönüş görüyorum. Bain’in ABD’deki geleneksel bankalara hedef olarak gösterdiği sıklık bizde çoktan yaşanıyor. Türkiye Bankalar Birliği’nin Mart 2026 verilerine göre tekilleştirilmemiş aktif dijital bankacılık müşteri sayısı 129 milyon 465 bine ulaşmış. Rakam bankalar arasında tekilleştirilmediği için nüfusun üzerinde, ama tam da bu yüzden anlamlı: insanların birden fazla bankanın uygulamasını aktif kullandığı bir pazardayız. Türk bankalarının dijitalde dünyadaki yerini daha önce ayrıca yazmıştım; o konuda içim rahat.
Asıl sorum, müşteri uygulamayı açtığında karşısına ne çıktığı. Sektörde çalışmış herkes cevabı az çok tahmin eder; açılış ekranının hatırı sayılır bir kısmı kredi, kart ve kampanya tekliflerine ayrılıyor. Asgari tutarı ödeyen kart sahibine gelecek ayki faiz yükünü önceden gösteren bir bildirim ya da maaş yattıktan on gün sonra harcama temposunu hatırlatan kısa bir not, enflasyonun bu kadar hissedildiği bir dönemde bir reklam afişinden çok daha fazlasını anlatır. Nisan’daki bankacılık yazısının başlığı da buna çıkıyordu: dijitalleşme tek başına yetmiyor, müşteri güven arıyor. Özellikle son dönemdeki fon krizinde maalesef yüzbinler, bunu daha iyi hissetmedi mi?
Türk bankaları trafik meselesini çözdü. Önümüzdeki dönemde fark, o trafiği neye dönüştürdüklerinde açılacak. Bu akşam uygulamasını açacak milyonlarca müşteriye bankaları satmak istedikleri bir şeyi mi gösterecek, yoksa bilmeleri gereken bir şeyi mi?
Güncelleme notu (14 Ekim 2026): Bu yazının The CX Brief’e taşınması sırasında yazım düzeltmeleri yapıldı (düzeltme türü: yazım). Yazının içeriği ve görüşleri değişmedi.
Bu yazı ilk olarak 26 Eylül 2026 tarihinde CX Bulletin'de yayımlandı.