Bankacılıkta CX Alarmı: Dijitalleşme Yetmiyor, Müşteri Hâlâ Güven İstiyor
Türkiye’de bankacılık dijitalde güçlü; ama asıl fark, müşteri sorun yaşadığında verilen güven hissinde oluşuyor.
Bankacılık dijitalleşmeyi en erken ciddiye alan sektörlerden biri. Bugün banka, çoğu müşteri için artık şube değil; telefon ekranı. Para transferi, kart yönetimi, kredi başvurusu, yatırım, limit değişikliği, işlem itirazı… Her şey uygulamanın içinde.
Ama QuestionPro’nun ABD pazarını ölçen Q1 2026 CX Benchmark raporu çok net bir şeyi hatırlatıyor: Dijitalleşmek başka, güven veren müşteri deneyimi sunmak başka.
Raporda Banking & Credit Unions kategorisi NPS’te 19 ile en düşük sektörlerden biri. CSAT’ta 72%, CES’te ise 76% ile yine dipteki gruplar arasında. Üstelik bankacılıkta NPS düşüşü ikinci çeyrek üst üste devam ediyor.
Müşteri banka uygulamasını değil, güven hissini değerlendiriyor
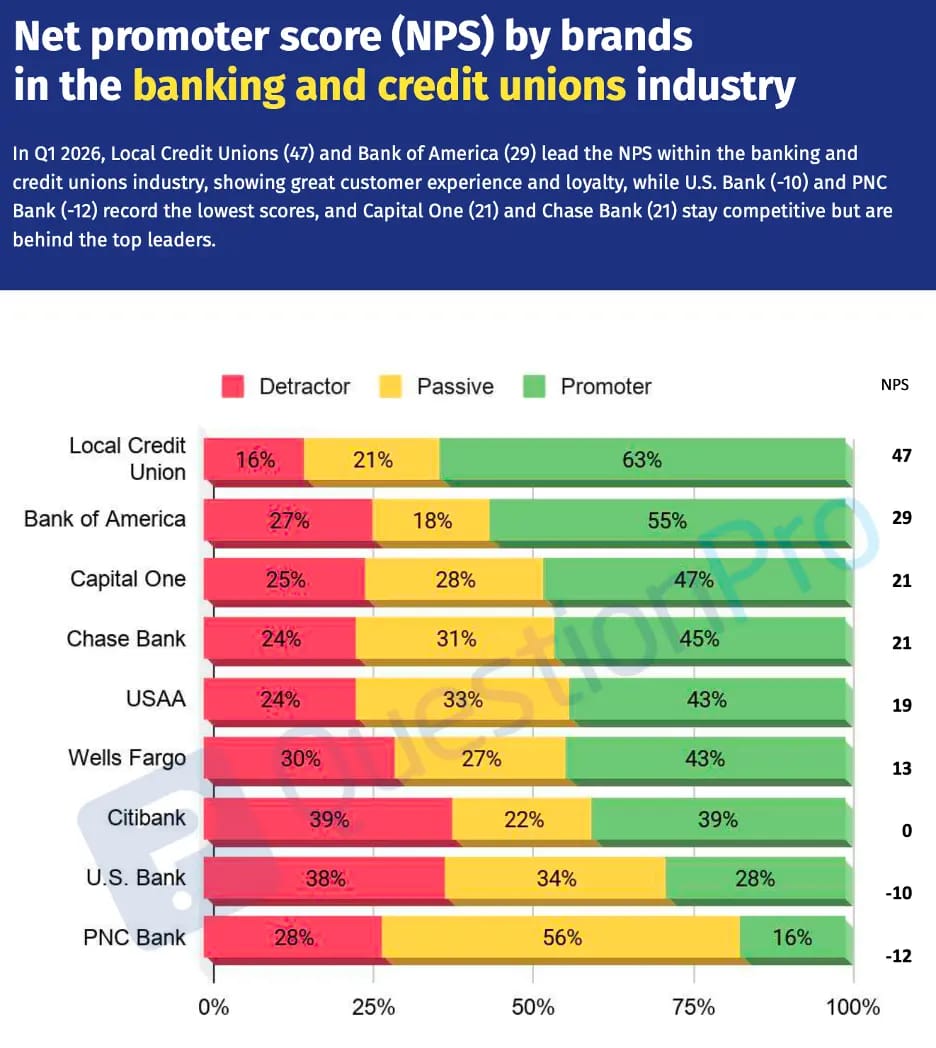
Kaynak: QuestionPro, Benchmarking CX Metrics by Industry and Brands in the U.S., Q1 2026
Marka bazında tablo daha da öğretici. Local Credit Unions NPS’te 47 ile lider. Bank of America 29 ile takip ediyor. Buna karşılık U.S. Bank -10, PNC Bank -12 ile negatif bölgede. Rapor, güçlü performans gösteren kurumların yerel topluluk odağı, hizmet iyileştirmeleri, güven ve dijital bankacılık deneyimiyle ayrıştığını belirtiyor.
Bu tabloyu Türkiye’ye çevirdiğimde çok önemli bir ders görüyorum. Türkiye bankacılığı dijital ürün kalitesi açısından güçlü bir pazar. TBB’nin Aralık 2025 dijital bankacılık istatistiklerine göre, tekilleştirilmemiş aktif bireysel dijital bankacılık müşteri sayısı 122 milyon 729 bine ulaştı; toplam aktif dijital müşteri sayısı ise 127 milyon 677 bin seviyesinde. (TBB)
Ama tam da bu yüzden risk daha yüksek. Müşteri iyi uygulamaya alıştı. Beklentisi yükseldi. Artık “para transferi yapabiliyorum” diye memnun olmuyor. Sorun yaşadığında ne kadar hızlı çözüm aldığına, ücret bilgisinin ne kadar şeffaf olduğuna, itiraz sürecinde kendini ne kadar güvende hissettiğine bakıyor.
Türkiye bankaları için dört kritik sürtünme alanı
Türkiye’de bankacılık CX’inde dört alanın özellikle kritik olduğunu düşünüyorum.
-
Ücret ve komisyon şeffaflığı. Müşteri ücretin kendisinden çok, ücretin sonradan sürpriz gibi çıkmasına tepki gösteriyor.
-
İşlem itirazı ve çözüm sahipliği. Kart harcaması, fraud şüphesi, limit, kredi, transfer veya yatırım işlemi… Müşteri itiraz ettiğinde sürecin içinde kaybolmak istemiyor.
-
Kanal sürekliliği. Uygulamada başlayan süreç çağrı merkezine, oradan şubeye düştüğünde müşteri kendini baştan anlatmak zorunda kalıyorsa, banka dijital değil sadece çok kanallı görünür.
-
İnsan temasına erişim. Self servis iyidir. Ama müşteri kritik anda bir insana ulaşamıyorsa, self servis özgürlük değil çaresizlik hissi yaratır.
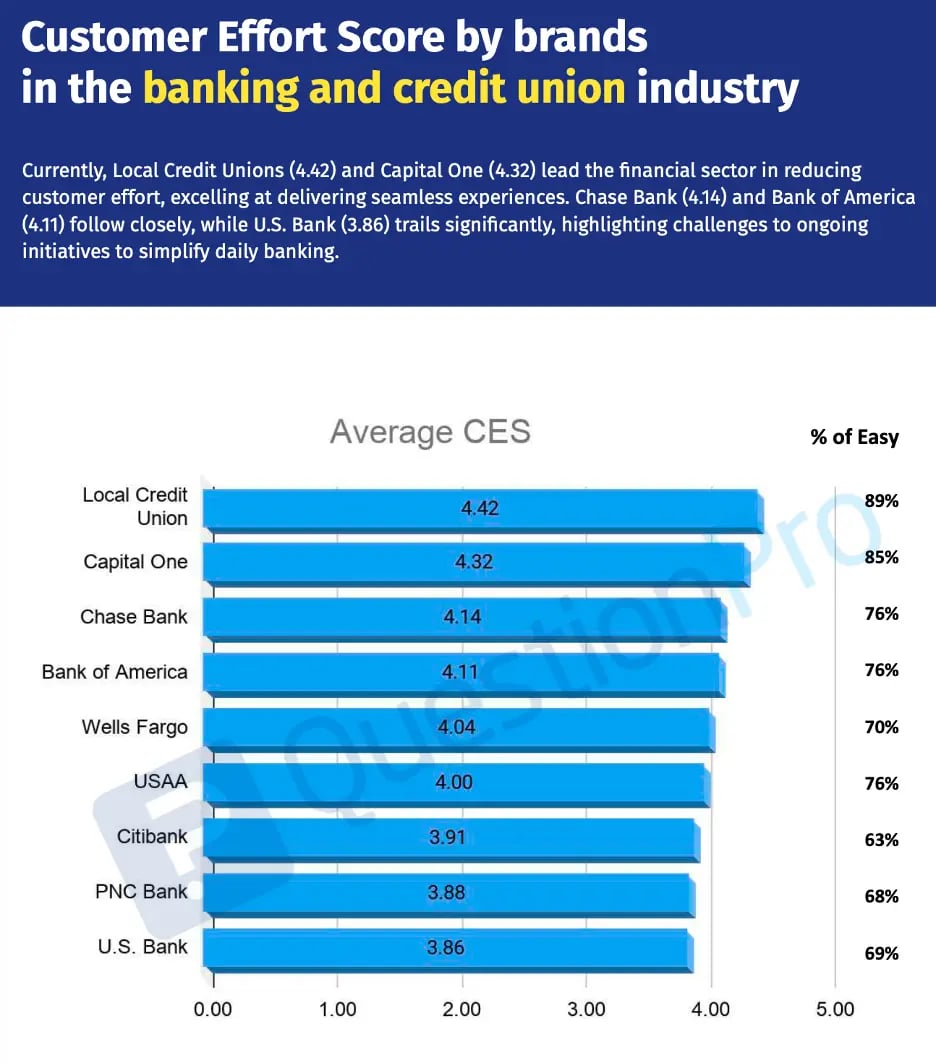
Kaynak: QuestionPro, Benchmarking CX Metrics by Industry and Brands in the U.S., Q1 2026.
Bankacılıkta teknoloji duvar değil, destek sistemi olmalı
Daha önce CX Bulletin’de T-Mobile’ın NPS merkezli dönüşümünü ele alırken altını çizdiğim nokta bankacılık için de geçerli: Teknoloji müşterinin önüne duvar olarak değil, arkasına destek sistemi olarak konumlanmalı.
Bankacılıkta yapay zeka da bu prensiple tasarlanmalı. Müşteriyi chatbot içinde döndürmek için değil; müşterinin niyetini anlamak, temsilciye bağlam taşımak, dolandırıcılık riskini azaltmak ve çözüm süresini kısaltmak için kullanılmalı.
Bankacılıkta 2026’nın sorusu “Uygulamamız kaç özellik sunuyor?” olmamalı:
Asıl soru şu: “Müşteri sorun yaşadığında kendini güvende hissediyor mu?”
Finansal hizmetlerde güven, reklamla değil; kriz anında verilen deneyimle kazanılır.
Bu yazı ilk olarak 28 Nisan 2026 tarihinde CX Bulletin'de yayımlandı.