Dayanıklılık Ekonomisinde Müşteri Deneyimi: Önce Adalet, Sonra Parıltı
Dayanıklılık ekonomisinde müşteri önce adalet, kesinlik ve kontrol arıyor; statü ve keyif sonra geliyor. Ipsos Canada'nın yaklaşımını Türkiye markaları için yorumladım.
Malum, Kanada Ottawa’da yaşıyorum ve son aylarda markette küçük bir ritüel edindim: elimdeki paketin birim fiyatına bakıyorum. Etiketteki rakam tanıdık görünüyor, ama içindeki gramaj sessizce düşmüş mü? Evet, özellikle gıda enflasyonu, burada da maalesef güçlü. Bunu bir müşteri deneyimi profesyonelliğinin meslek hastalığı refleksiyle değil, sıradan bir tüketicinin tedirginliğiyle yapıyorum. Ve fark ettim ki o bir anlık duraksama, koca bir ekonomik dönemin özeti aslında.
Ipsos Canada’nın Nisan 2026 tarihli Customer Experience in an Endurance Economy başlıklı görüşü, tam da bu duraksamayı isimlendiriyor. Rapor, yıllardır üzerine kurguladığımız bir varsayımın çatladığını söylüyor: Müşteri deneyimini biz hep “dikkat çek, farklılaş, duygusal bağ kur” üçlüsü üzerine tasarladık. Parıltılı anlar, kusursuz yolculuklar, kişiselleştirme, “delight”… Bunlar uzun süre işe yaradı — çünkü müşterinin bunları fark edecek kapasitesi vardı. Ipsos’un “dayanıklılık ekonomisi” (endurance economy) dediği bu yeni dönemde ise sürekli ve yapısal bir finansal–psikolojik kısıt, müşteri deneyiminin geleneksel rolünü oynamaya fırsat bulamadan kararları yeniden şekillendiriyor.
Bir önceki yazıda, yapay zekânın müşteri hizmetleri iş gücünü nasıl yeniden çizdiğini, yani denklemin “marka” tarafını ele almıştım. Bu kez merceği tam tersine, müşterinin tarafına çeviriyorum — daha doğrusu, kısıt altındaki müşterinin tarafına. Çünkü o tarafta yaşanan değişim, bütün CX yatırım önceliklerimizi yeniden sıralamamızı gerektiriyor.
Büyüme mantığından dayanıklılık mantığına
Ipsos’un çerçevesiyle anlatayım: Bir büyüme ortamında müşteri deneyiminin görevi nispeten nettir. Müşteri bir kez markayla etkileşime girmeye karar verdiğinde, deneyim tercihi besleyen kaldıraç olur: etkileşimi kolaylaştırır, keyif anları yaratır, duygusal bağ kurar. Bu bağlamda farklılaşma erken gerçekleşir; deneyim, markayı rakiplerinin üstüne çıkaran şeydir.
Ama ortam değişti. Müşteri artık önce çok daha temel sorular soruyor: Bunu karşılayabilir miyim? Öngörülebilir mi? Beklediğim gibi mi çalışacak? Ancak bu sorular çözüldükten sonra deneyimin diğer katmanları devreye giriyor. Ipsos bunu, deneyimin “büyüme modeli”nden “dayanıklılık modeli”ne geçişi olarak tarif ediyor — ve altını çiziyor: Bunlar geçici uyarlamalar değil. Zamanla bu davranışlar beklentiye dönüşüyor; müşterinin neyi kabul edilebilir, adil ve güvenilir saydığını baştan ayarlıyor.
İşin can alıcı yanı şu: Deneyimin bileşenleri değişmedi. Değişen şey, bunların hangi sırayla önem kazandığı. Büyüme bağlamında deneyim, farklılaşma ve keyifle tercih kazanır. Dayanıklılık bağlamında deneyim ise önce adalet, kesinlik ve kontrolle “değerlendirilmeye değer” olmayı kazanmak zorunda; statü, aidiyet ve keyifle farklılaşmak ondan sonra geliyor.
Ipsos’un “CX Güçleri” (Forces of CX) dediği altı temel insani ihtiyacı hatırlatayım: adil muamele, kesinlik, kontrol, statü, aidiyet ve keyif. Büyüme ekonomisinde bu altılının ilk üçü çoğu zaman zaten var sayılır, marka asıl son üçüyle parlardı. Dayanıklılık ekonomisinde ise ilk üçü artık “minimum yaşanabilir deneyim”in zemini, yani kararın verildiği yer; son üçü ise ancak bu zemin sağlamsa fark yaratan üst katman. Bu yeniden sıralamayı tek bir görselde anlatmak en doğrusu — bu yüzden yazının özgün infografiğini de bu mantık üzerine kurdum.
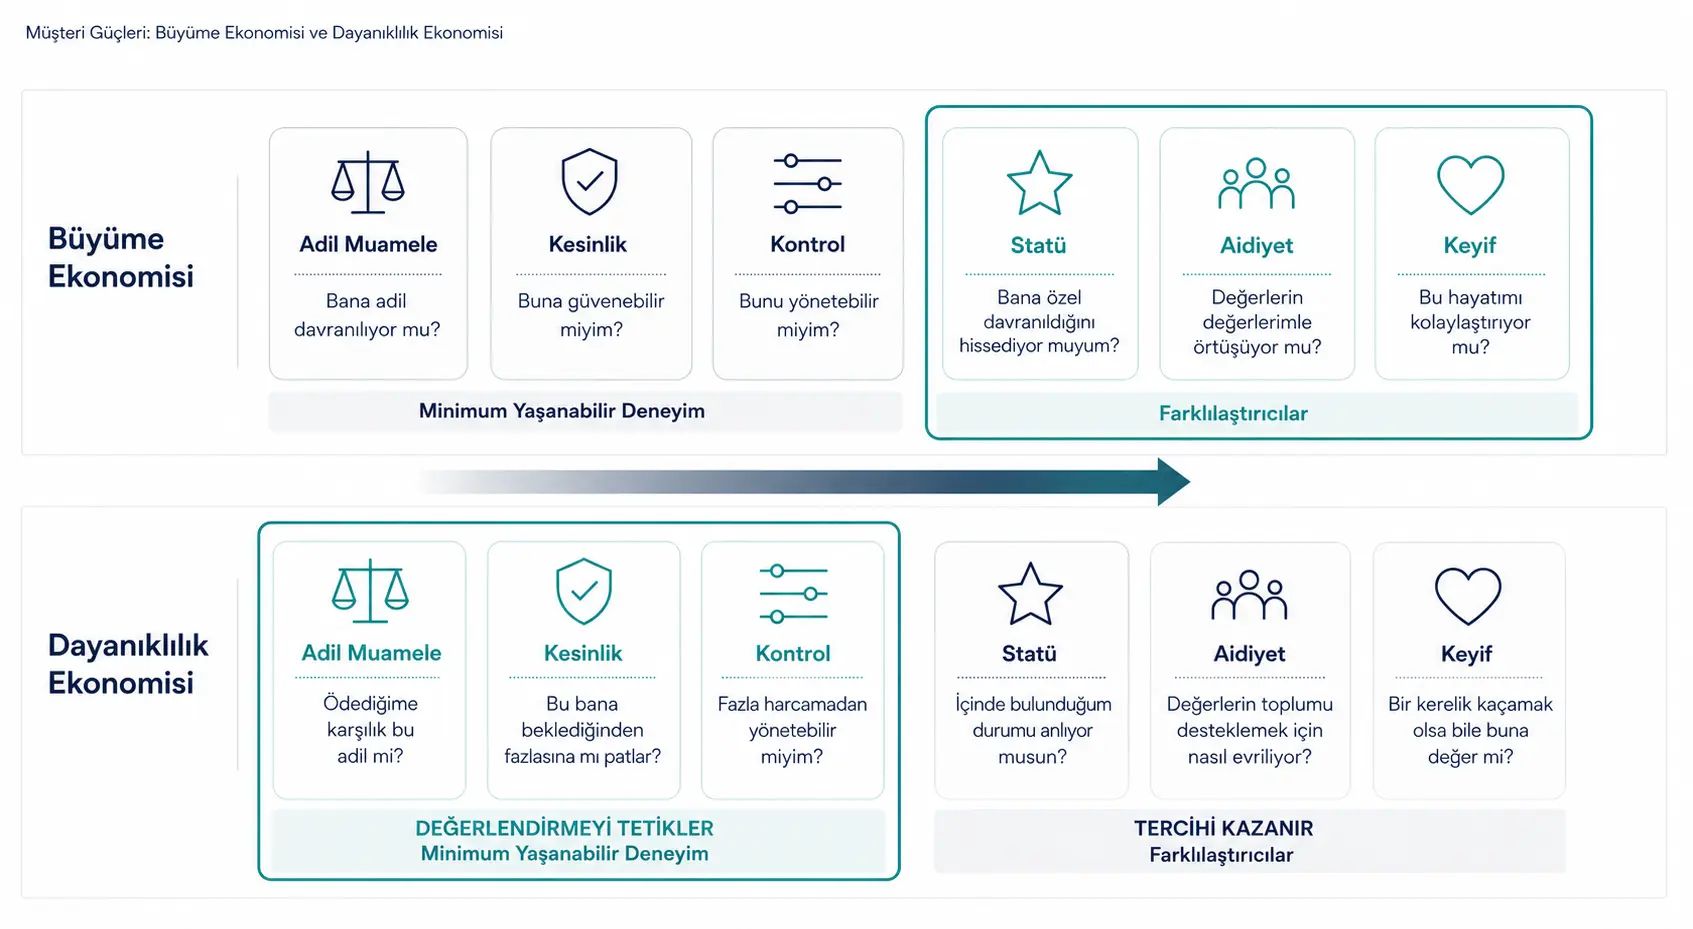
CX Güçlerinin sırası değişti: dayanıklılık ekonomisinde önce adalet, kesinlik ve kontrol “değerlendirmeyi” kazanıyor. Kaynak: Ipsos Canada (Nisan 2026) çerçevesinden uyarlanarak CX Bulletin tarafından üretilmiştir.
Temeller belirleyici olunca
Ipsos’a göre bu yeniden sıralama teorik bir öngörü değil; sahada zaten görünür. Raporun üç sektör örneği bunu net biçimde gösteriyor. Üstelik en çarpıcı olduğu yer, deneyimin en erken anları — eskiden “olsa iyi olur” saydığımız yer.
Telekomda son dönem raporlaması, faturalama ve çözümleme kaynaklı şikâyetlerde keskin bir artışa işaret ediyor. Kanada’nın telekom-televizyon şikâyet kurumu CCTS’in verisine göre şikâyetler 1 Ağustos 2024 – 31 Temmuz 2025 döneminde %17 artarak rekor seviyelerden birine ulaşmış; bu şikâyetlerin önemli bölümü fatura tutarsızlıkları, beklenmedik ücretler ve sözleşme yanlış anlaşılmalarına dayanıyor. Dayanıklılık ekonomisinde, eskiden basit bir “servis sorunu” sayılacak şey artık bir adalet meselesi olarak okunuyor; müşteri belirsizliğe daha az tahammüllü ve maliyet–netlik beklentisi karşılanmadığında ilişkiyi koparmaya çok daha yatkın. (Ipsos’un Kanadalı operatörlere dair ayrı değerlendirmesi bunu “parıltı değil, adalet” diye özetliyor — başlığı buradan ödünç aldım.)
Sigortada ağırlık, hasar/tazminat deneyimine kaydı. Müşteri yalnızca sonucu değil, o sonuca nasıl varıldığını değerlendiriyor. (Kanada’da hasarlı araba kazamdaki sigorta deneyimimi neden şu ana kadar yazmadım acaba! Şimdi aklıma geldi ve notlarıma aldım 😃 ) Şeffaflık, açıklama ve öngörülebilirlik en az hız kadar önemli. Dayanıklılık ekonomisinde hasar süreci, markanın asıl “güven motoru” haline geliyor: Karar nasıl verildi, tutar nasıl hesaplandı, süreç adil miydi? Bu da rekabeti salt fiyattan, uçtan uca netlik ve tutarlılığa kaydırıyor.
Ve en görünür alan: market. Müşteri davranışını gerçek zamanlı olarak yeniden ayarlıyor — özellikle “küçülterek zam”, yani şrinkflasyon tartışması algılanan adalet hassasiyetini tavan yaptırmış durumda. Fiyat sabit kalırken gramajın düşmesi, doğrudan bir şeffaflık ve değer sorgusu doğuruyor; haneler ise eş zamanlı olarak markete daha temkinli giriyor, özel markaya kayıyor, promosyon kovalıyor. Müşteri artık “ne alıyorum”u değil, “bu, adil ve şeffaf biçimde mi fiyatlanmış” sorusunu soruyor.
Bu noktada Türkiye merceğini ayrıca açmama gerek yok sanırım — çünkü tablo bizde Kanada’dan daha keskin. Kanada’da bu tartışma birkaç yıllık enflasyonun mirası; bizde ise TÜİK/TCMB verilerinin yıllardır gösterdiği üzere kronikleşmiş bir refleks. Türk tüketicisi “birim fiyat” okumayı, sepeti kasaya gitmeden bir kez daha gözden geçirmeyi çoktan içselleştirdi. Yani Ipsos’un “yeni normal” diye tarif ettiği davranış, bizim gündelik gerçeği. Kanada raporunu okurken kendi market sıramı, hatta annemin telefonda anlattığı İstanbul market hikâyelerini düşündüm; ikisi de aynı cümleyle bitiyor: “Eskiden bu kadar bakmazdım.”
Raporun sektörler arasında yakaladığı ortak örüntü tek bir cümleye sığıyor: Deneyim artık zirvedeki anında nasıl hissettirdiğiyle değil, baskı altında nasıl performans gösterdiğiyle yargılanıyor.
Bir kayıp değil, yeniden dağıtım
Ipsos’un yıllardır gösterdiği şey değişmedi: Güçlü müşteri ilişkileri hâlâ o altı çekirdek ihtiyaca dayanıyor. Değişen, bunların göreli ağırlığı. Bugünkü ortamda adalet ve kesinlik pazarlık konusu olmaktan çıktı; kontrol kritik bir güven inşası aracına dönüştü; aidiyet, kısıt altında empati ve “beni anlıyorsun” hissiyle ifade ediliyor; statü ve keyif ise hâlâ var, ama çok daha ölçülü, çok daha bilinçli dozlarda.
Ipsos’un deyişiyle bu, deneyim zenginliğinin kaybı değil; bir yeniden dağıtım. Eskiden “zaten olması gereken zemin” saydığımız şey, artık kararın verildiği eşik. Eskiden farklılaşmanın başrol oyuncusu olan şey ise artık yardımcı rolde.
CX yarışmalarında da son birkaç dönemdir aynı kaymayı görüyorum: Bir zamanlar başvuruların yıldızı “vay be” dedirten sürpriz anlardı. Şimdi öne çıkan dosyalar, bir hasar sürecini şeffaflaştıran, bir faturayı sadeleştiren, müşteriye “ne olacağını önceden bilme” hakkı veren programlar. Heyecan verici değil belki — ama kazanan da, müşteriyi elde tutan da bunlar. Daha önce KOBİ’lerde AI–veri–güven üçgenini ele alırken yazmıştım: Teknoloji ancak güvene dönüştüğünde değer üretiyor. Dayanıklılık ekonomisi bu cümleyi bütün sektörlere genişletiyor.
Peki yatırımı nereye kaydırmalı?
Liderler için soru “müşteri deneyimine yatırım yapayım mı” değil; “bu yatırımı nereye yeniden dengeleyeyim”. Ipsos, pragmatik bir başlangıç için üç eksen öneriyor; yanlarına kendi gözlemlerimi ekliyorum.
Birincisi, temellerin baskı altında ayakta kalmasını sağlamak. Fiyatlandırma, politikalar ve süreçler şeffaf, tutarlı ve savunulabilir olmalı. Müşteri kendini sürpriz karşısında ya da yanıltılmış hissederse, deneyim daha başlamadan kırılıyor. Türkiye’de bunun en somut testi fatura ve fiyat iletişimi: Tek bir “neden bu kadar tuttu” sorusuna net cevap veremeyen bir akış, en gösterişli sadakat programını bile gölgede bırakıyor.
İkincisi, kolaylık kadar kontrol için tasarlamak. Kullanım kolaylığı hâlâ önemli; ama müşteri giderek daha çok “anlama, yönetme ve sonucu öngörme” yeteneğine değer veriyor. Kontrol, kaygıyı düşürüyor ve güven inşa ediyor. Müşteriye tüketimini, harcamasını, sürecin nerede olduğunu görme imkânı veren her tasarım, dayanıklılık ekonomisinde doğrudan bir güven yatırımı.
Üçüncüsü, farklılaşmayı güven kurulduktan sonra devreye almak. Keyif ve duygusal bağ anları hâlâ değerli — ama etkileri adalet ve güvenilirlik zeminine bağlı. O zemin yoksa, farklılaşma kolayca gözden kaçıyor. Bizdeki yaygın hatayı da burada görüyorum: Markalar çoğu zaman zemin çatlakken üst kata yatırım yapıyor; daha fazla kampanya, daha fazla araç, daha fazla “wow” anı. Oysa araç çokluğunun deneyim zenginliği anlamına gelmediğini daha önce de tartışmıştık. Dayanıklılık ekonomisinde rekabet avantajı, daha fazlasını yaparak değil, en çok önemli olana odaklanarak yaratılıyor.
Deneyimden dayanıklılığa
Ipsos’un da vurguladığı gibi, dayanıklılık ekonomisi kısa vadeli bir çevrim değil. Müşterinin değeri, ilerlemeyi ve güveni nasıl tanımladığına dair daha geniş bir kaymayı yansıtıyor. Müşteri hâlâ anlamlı deneyimler istiyor — ama artık anlamlı bulduğu şey gösteriş ya da yenilik değil; baskı altında bile tutarlı biçimde adil, öngörülebilir ve yönetilebilir olan.
Bu yüzden kazanan markalar, en çok etkileyenler olmayacak. Müşterinin adalet, öngörülebilirlik ve kontrol testini gün be gün, baskı altında, ısrarla geçenler olacak. Ipsos verilerinden daha fazlası için Ipsos Canada’nın Endurance Economy Hub’ına bakabilirsiniz.
Sizi şu soruyla baş başa bırakıyorum: Markanızın deneyim haritasında bugün hâlâ “zaten var sayılan” şeyler neler? Çünkü dayanıklılık ekonomisinin acımasız tarafı tam da burada — müşterinin kararı, sizin en az emek harcadığınız o “temel” anda veriliyor. Zirvedeki o güzel anı kurtarmaya fırsat kalmadan.
Bu yazı ilk olarak 6 Haziran 2026 tarihinde CX Bulletin'de yayımlandı.